In arrivo la riforma dell’ amministrazione Condominiale.

Si delineano nuove restrizioni nella gestione dei bilanci condominiali, con la proibizione dei pagamenti in contante e l’obbligo di avere amministratori con una laurea iscritti a un registro ufficiale: prende forma la riforma bis del condominio, a tredici anni dalla precedente, tramite il disegno di legge AC 2692. L’annuncio ufficiale è stato fatto il 17 dicembre a Roma supportato da personalità di spicco, che conferiscono al progetto una sostanza e una credibilità nettamente superiori rispetto ai tanti tentativi di riforma delle legislature precedenti. Il testo include diverse norme destinate a migliorare la correttezza contabile, anche se questo comporterà costi aggiuntivi per i condòmini. L’elemento che preoccupa maggiormente gli amministratori di condominio è l’introduzione dell’obbligo di avere una laurea, anche di livello triennale, in settori economici, giuridici o scientifico-tecnologici. Il progetto di legge specifica che tale requisito non si applicherà a coloro che, al momento della messa in atto delle nuove norme, sono già iscritti a ordini, albi o collegi delle aree economica, giuridica o tecnica. Non stupisce quindi che molti professionisti del settore abbiano timori riguardo agli impatti delle nuove normative. Un altro aspetto di grande rilievo, che sta già generando un ampio confronto, concerne la gestione dei debiti condominiali. In caso di inadempienza, il testo stabilisce che i creditori possono attingere direttamente alle somme presenti nel conto corrente del condominio per l’intero importo del debito e, solo successivamente, sui beni dei singoli condomini proporzionalmente all’importo non pagato di ciascuno. Per la parte di debito che risultasse ancora da saldare, dopo il tentativo di recupero nei confronti dei morosi, i creditori potranno rivolgersi anche ai condomini che sono in regola con i pagamenti. Questi ultimi saranno responsabili in base alla propria quota di partecipazione alle spese, mantenendo però il diritto di rivalersi in un secondo momento sui condomini morosi per le somme anticipate che superano quanto dovuto.

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano
Mancata raccolta differenziata in condominio: a chi spetta la multa?

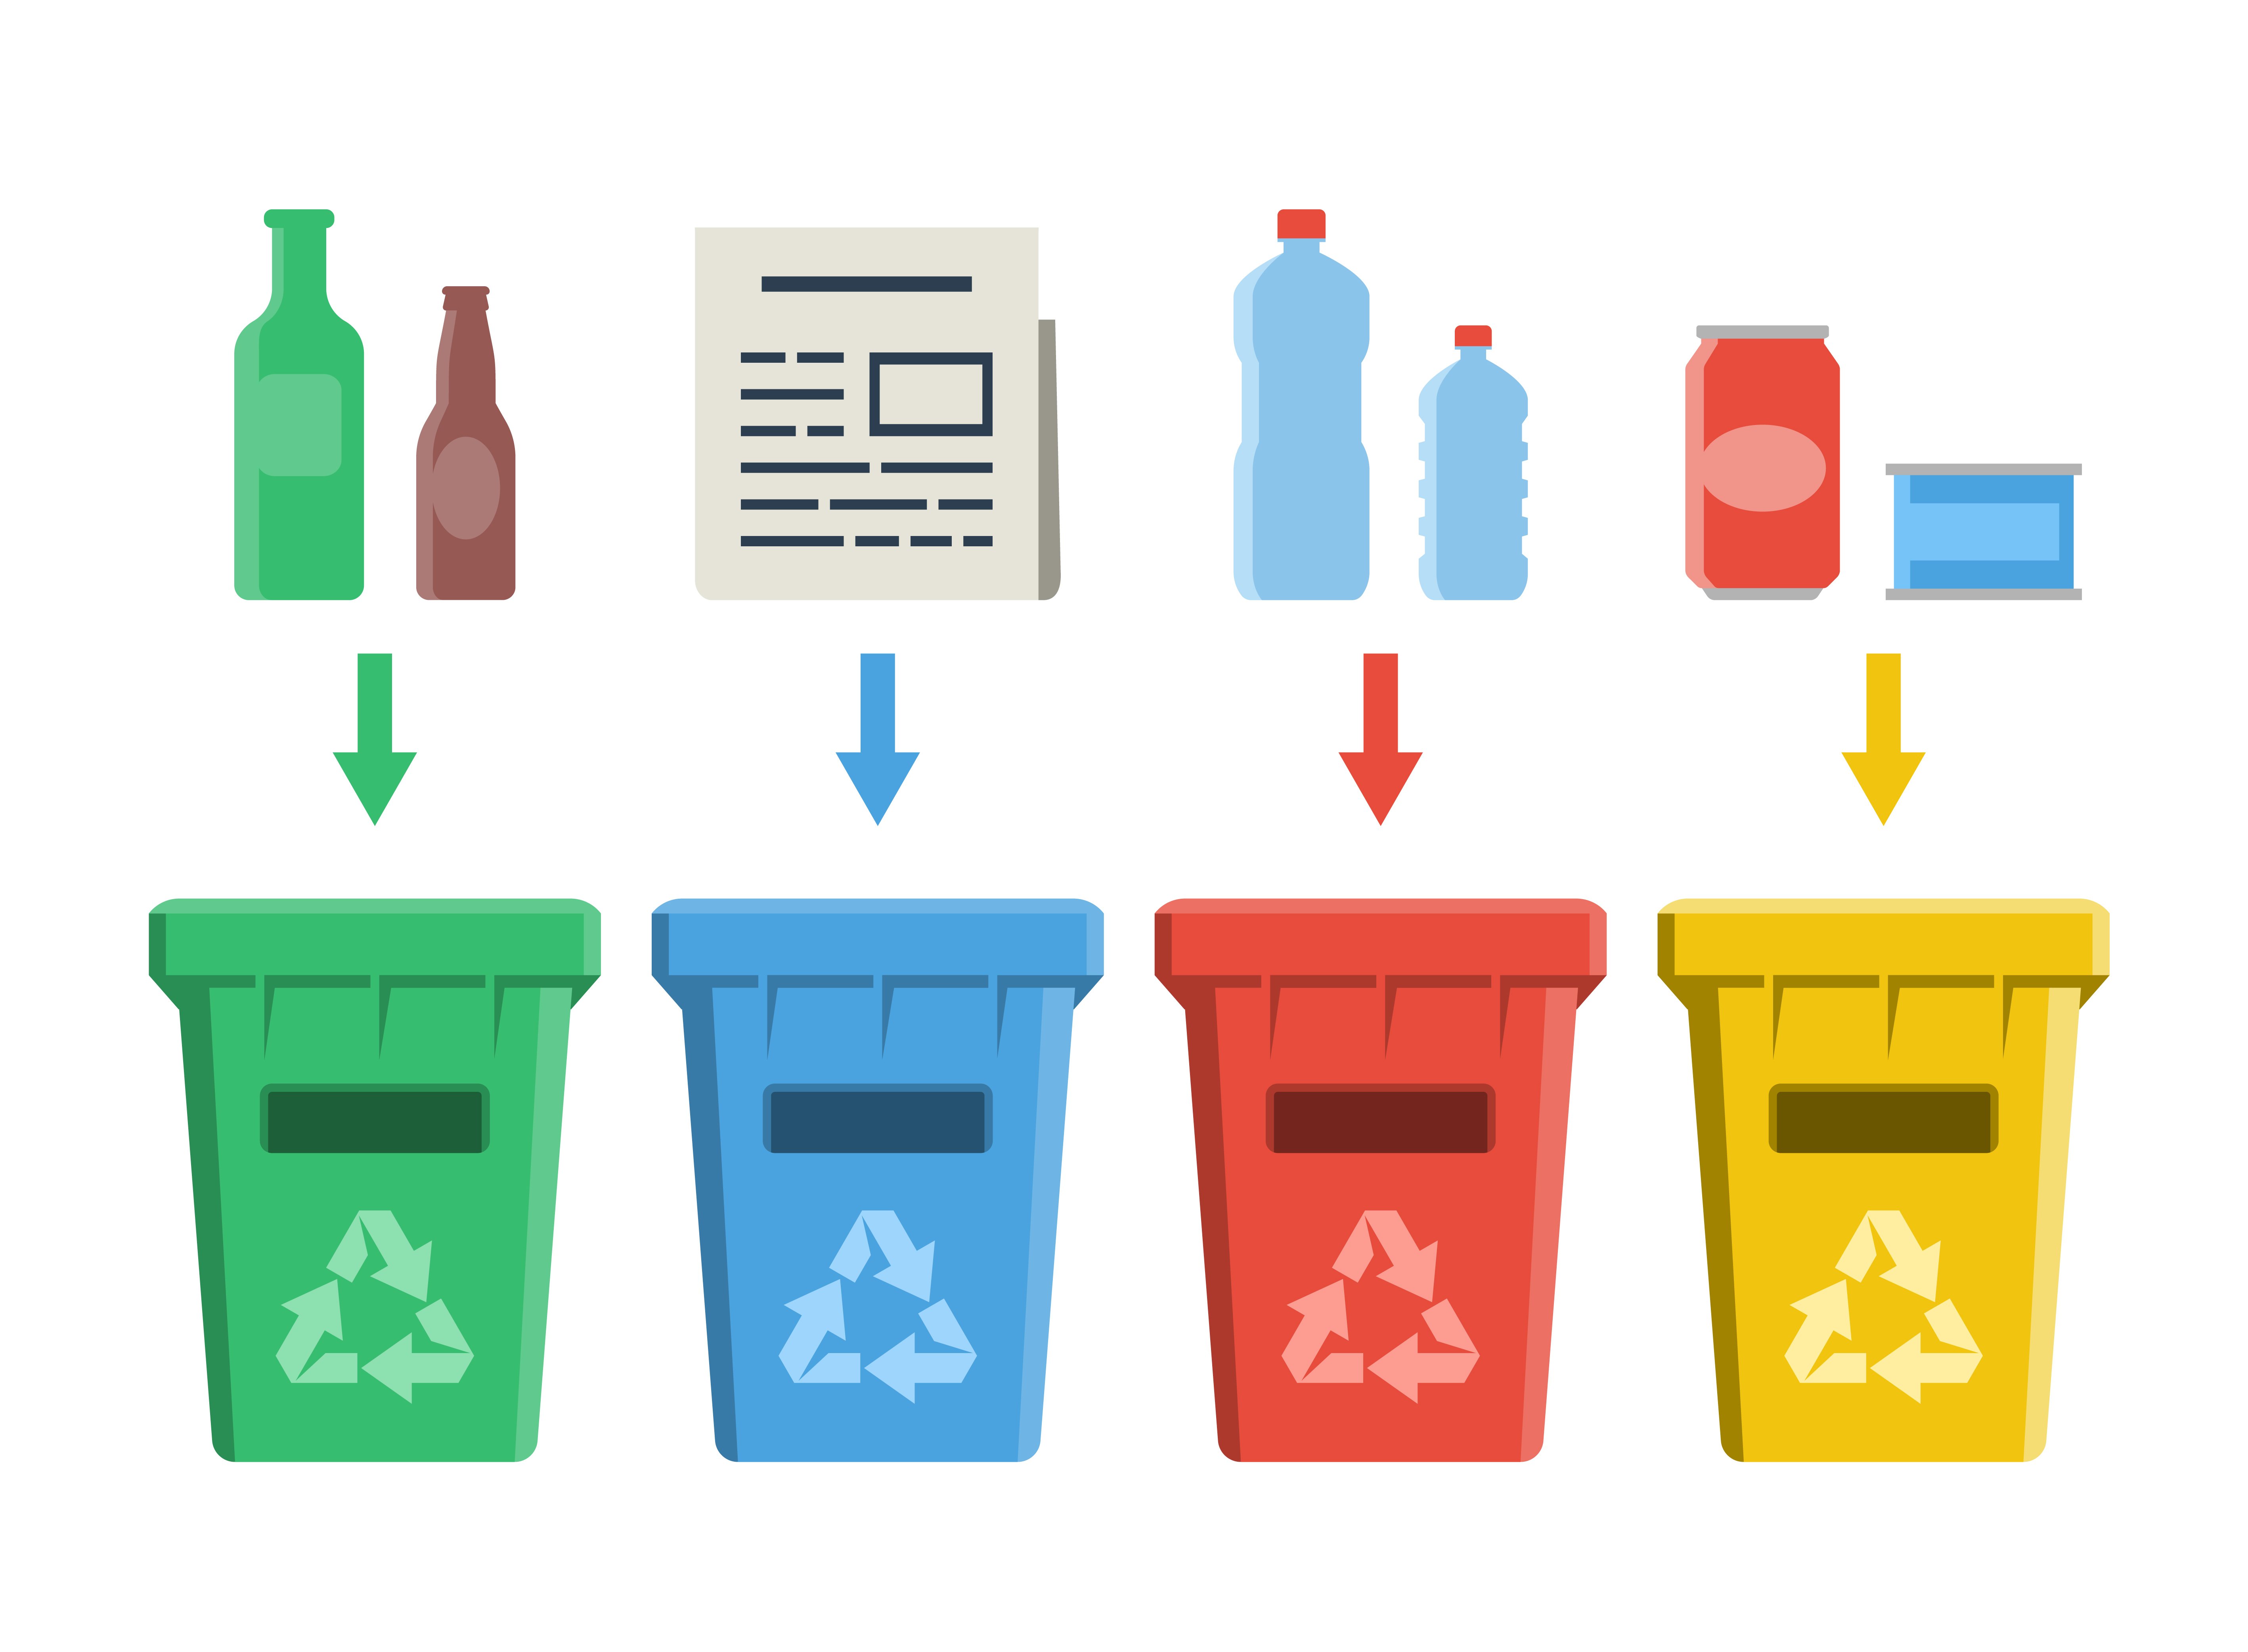
La Corte di Cassazione ha recentemente cambiato il suo punto di vista riguardo al tema della responsabilità in caso di mancata raccolta differenziata, con una sentenza resa pubblica all’inizio del 2025. Analizzando il caso di un condominio di Roma contro una decisione della Corte d’Appello, i giudici hanno stabilito che il condominio deve farsi carico del pagamento della sanzione, seguendo il principio della responsabilità solidale. Secondo la Corte, il fatto di non riuscire a identificare con esattezza i singoli condomini non libera il condominio dalla responsabilità, in conformità al principio di legalità previsto dall’articolo 1 della legge 24 novembre 1981 n. 689 e alla luce di una lettura sistematica della normativa nazionale, comunale e comunitaria. Questa rappresenta una posizione nettamente contraria a quella espressa nel 2023, quando la stessa Cassazione (ordinanza n. 29511/2023 e sentenza n. 4561/2023) aveva negato la responsabilità solidale, considerandole illegittime le sanzioni impartite dai Comuni. In quella circostanza, la Corte aveva sostenuto che l’articolo 21 del decreto legislativo 22/1997 non conferisce ai regolamenti comunali la facoltà di imporre sanzioni per la violazione degli obblighi correlati ai contenitori. Al contrario, con questo nuovo orientamento, la Cassazione ha basato la responsabilità del condominio sul Codice dell’Ambiente e sulle norme del Testo Unico degli Enti Locali. In base a quanto stabilito dalla Cassazione, è possibile considerare la responsabilità congiunta, e la “sanzione pecuniaria che va da 25 a 500 euro” (prevista nel caso specifico dalle norme del Comune di Roma) è quindi valida. Tuttavia, risulta piuttosto difficile fare ricorso contro i veri trasgressori della legge. Rimane comunque la possibilità per l’amministratore di identificare e punire i condomini che non rispettano le regole, sempre che ci siano prove chiare e inconfutabili — il che non è semplice da ottenere, applicando una multa che può arrivare fino a 200 euro, a condizione che il regolamento del condominio stabilisca esplicitamente l’obbligo di seguire le norme sulla raccolta differenziata.

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano

Ultime notizie sul Bonus Casa e Ecobonus. Anche per il 2026 detrazioni al 50%.

Buone notizie per coloro che vogliono sostituire i vecchi infissi: le principali agevolazioni per i nuovi serramenti, come il Bonus Ristrutturazione (Bonus Casa) e l’Ecobonus, saranno di nuovo accessibili anche il prossimo anno, ossia il 2026 mantenendo le aliquote del 2025 che inizialmente sembravano dovessero essere modificate. Tra gli interventi consentiti c’è la sostituzione degli infissi, un’azione che può migliorare la casa sotto molti aspetti: isolamento termico e sonoro, aspetto degli spazi e valore generale della proprietà. Coloro che scelgono materiali di alta qualità poi, come il legno o il legno-alluminio, beneficiano di un doppio vantaggio: un comfort abitativo superiore insieme a un notevole risparmio sulle tasse. Le più recenti indicazioni della Legge di Bilancio confermano che la detrazione rimane al 50% per le abitazioni principali, mentre scende al 36% per altri immobili. Anche nel 2026 dunque, la deduzione fiscale può raggiungere fino al 50% della spesa sostenuta, facendo sì che l’intervento risulti non solo utile per il comfort degli ambienti domestici, ma anche incentivante dal punto di vista economico. Tali somme saranno rimborsate in un periodo di 10 anni attraverso 10 rate annuali. Le detrazione potranno essere richieste dai possessori di immobili, affittuari, comodatari e da chiunque possieda un diritto reale sull’immobile. Il provvedimento si applica sia sugli immobili residenziali che condominiali, a patto che i lavori vengano eseguiti su strutture esistenti e non su nuove costruzioni. Per ricevere la detrazione, è fondamentale che i pagamenti siano totalmente rintracciabili. Il sistema migliore è il bonifico parlante.

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano
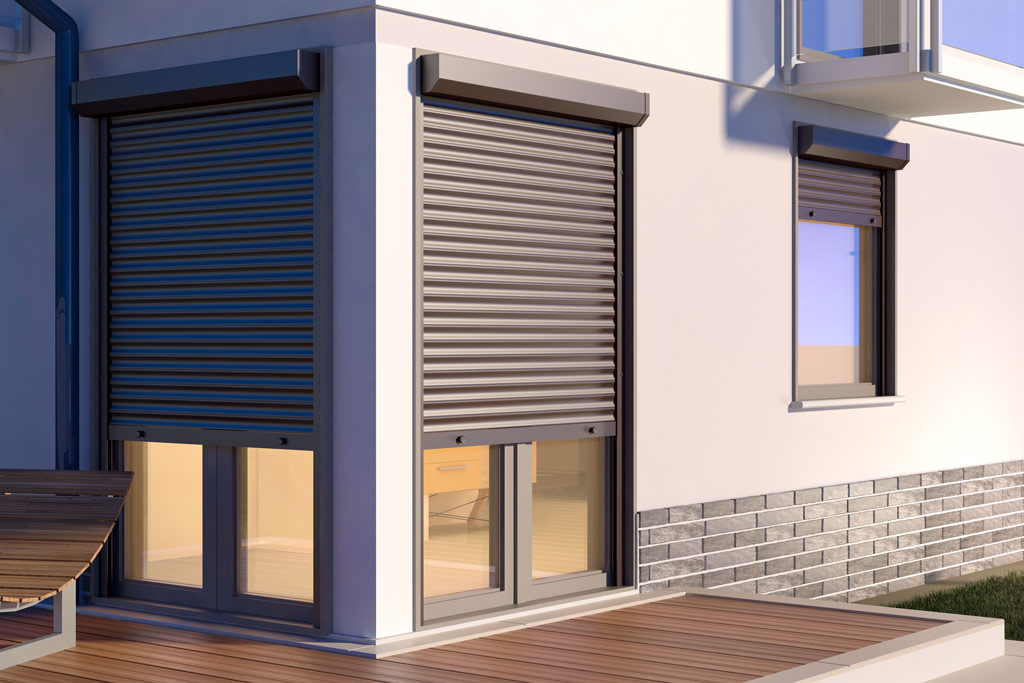
Acquisto e sostituzione delle tapparelle. Quali sono i bonus fiscali?

Con il Bonus tapparelle 2025 si ha la possibilità di ottenere una detrazione IRPEF del 50% per le tapparelle montate nella abitazione principale, ovvero dove vivi stabilmente e hai la tua registrazione, mentre per un’altra abitazione la detrazione è del 36%. Nella maggior parte dei casi, l’agevolazione fiscale per l’acquisto delle tapparelle rientra nell’Ecobonus, un incentivo progettato per premiare interventi che migliorano l’efficienza energetica degli edifici. In alcune situazioni, le spese per le tapparelle possono essere recuperate tramite il Bonus ristrutturazioni.
Acquisto di tapparelle tramite Ecobonus
Ecco le caratteristiche principali da rispettare per rientrare nella detrazione fiscale “Ecobonus”:
-devono essere installate in modo permanente e integrate nell’involucro dell’edificio, quindi non devono poter essere rimosse liberamente dall’utente
-devono fornire protezione a una superficie vetrata
-possono essere collocate all’interno, all’esterno oppure incorporate direttamente nel vetro
-devono essere dispositivi mobili, capaci di modulare l’ombreggiamento e quindi gli apporti energetici positivi
–devono essere dispositivi di schermatura “tecnica” con performance certificate di classe energetica solare pari a gTot ≤ 0,35
–devono riportare la marcatura CE, obbligatoria dal 2006, e rispettare tutte le normative vigenti in materia di sicurezza ed efficienza energetica
–devono essere orientate tra EST e OVEST passando per SUD, escludendo le esposizioni a NORD, NORD-EST e NORD-OVEST. Se l’installazione delle tapparelle viene agevolata tramite l’Ecobonus è necessario inviare all’ENEA la relativa pratica contenente le informazioni tecniche e l’elenco delle spese effettuate.  L’importo massimo detraibile è di 60. 000 euro in 10 rate annuali di pari valore.
Acquisto di tapparelle tramite il Bonus ristrutturazione
Si può utilizzare il Bonus ristrutturazione nel momento in cui si sostituiscono le vecchie tapparelle con nuove tapparelle che possiedono forme, materiali o colori diversi. L’aliquota di detrazione è fissata al 50% per le abitazioni principali e al 36% per quelle secondarie. L’importo massimo detraibile è di 96. 000 euro in 10 rate annuali di pari valore.

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano
Sostituzione dei vetri degli infissi e detrazioni fiscali.

Quando si parla di Bonus Infissi si fa riferimento a un’agevolazione dedicata a coloro che intendono sostituire gli infissi e i serramenti di edifici, con l’obiettivo di aumentarne l’efficienza energetica. Il bonus riguarda anche la sostituzione dei vetri e incentiva attività mirate a migliorare l’efficienza energetica degli edifici. Questa misura, introdotta per promuovere una maggiore sostenibilità e ridurre il consumo di energia, consente di dedurre una parte dei costi sostenuti per sostituire i vetri attuali con nuovi modelli più efficienti dal punto di vista termico e acustico. Nel 2025, la deduzione fiscale può raggiungere fino al 50% della spesa sostenuta, facendo sì che l’intervento risulti non solo utile per il comfort degli ambienti domestici, ma anche incentivante dal punto di vista economico. Può essere richiesto da possessori di immobili, affittuari, comodatari e da chiunque possieda un diritto reale sull’immobile. Il provvedimento si applica sia sugli immobili residenziali che condominiali, a patto che i lavori vengano eseguiti su strutture esistenti e non su nuove costruzioni. Fra i lavori consentiti ci sono quindi la sostituzione dei soli vetri o dell’intero infisso, sempre che il nuovo serramento offra prestazioni energetiche superiori. I vetri devono avere bassa emissività, con un valore di trasmittanza termica che rispetti le normative. Le percentuali di detrazione fino al 31 dicembre 2025 possono arrivare al 50% a seconda del tipo di intervento e per i proprietari che utilizzano l’unità come abitazione principale; tali somme saranno rimborsate in un periodo di 10 anni attraverso 10 rate annuali. A partire dal 2025, le percentuali delle deduzioni fiscali per i lavori di ristrutturazione edilizia sono state gradualmente ridotte:
-50% per le residenze principali nel 2025;
-36% per ogni tipo di immobile dal 2026 al 2027;
-30% a partire dal 2028 per le abitazioni che non sono prime case.
L’agevolazione è rivolta alle persone fisiche che sono proprietarie o detentrici di immobili situati in Italia. Tale intervento deve prevedere la sostituzione di elementi o parti già esistenti: non è ammessa l’installazione ex novo e i nuovi infissi devono offrire prestazioni energetiche migliori rispetto a quelli precedenti, contribuendo all’aumento dell’isolamento termico e acustico dell’edificio.

Direttore Umberto Buzzoni
Direttore Editoriale Avv. Anna Maria Calvano

La nuova legge di Bilancio mira ad un aumento delle assunzioni nella pubblica amministrazione.

La recente Legge di Bilancio mira a modificare profondamente la metodologia di assunzioni nella pubblica amministrazione: a partire dal 1° gennaio 2026, le istituzioni avranno la possibilità di rimpiazzare completamente i lavoratori che se ne vanno, anticipando di un anno la possibilità di nuove assunzioni. Questa scelta rappresenta un aiuto essenziale per un settore che da tempo sta affrontando problemi di mancanza di personale, aggravati dai pensionamenti in aumento e dalla difficoltà di sostituire adeguatamente i posti vacanti lasciati dai dipendenti che partono. Lo sblocco completo delle assunzioni porterà risultati rapidi e concreti per quanto riguarda le nuove assunzioni. Le istituzioni pubbliche, avendo finalmente a disposizione una maggiore possibilità di assunzione, saranno motivati a indire un numero notevolmente superiore di concorsi già nel 2026. È previsto che molte amministrazioni organizzeranno concorsi di grandi dimensioni o bandi più frequenti, per affrontare l’urgenza di riempire i posti vacanti che si sono accumulati nel tempo. Questa decisione epressa dall’esecutivo fa parte di una strategia più ampia legata all’implementazione del del Piano Nazionale di Ripresa e Resilienza (PNRR), il cui termine finale è stabilito per il 2026. Per metterlo in atto le amministrazioni locali e centrali necessitano di personale che sia specializzato per gestire la realizzazione delle opere finanziate con fondi europei. La proposta che rimuove i limiti sul turnover è stata inclusa nel Disegno di Legge di Bilancio per il 2026, che ora è in fase di valutazione da parte del Parlamento. Per diventare effettiva, la legge deve ricevere l’approvazione sia dalla Camera che dal Senato entro il 31 dicembre 2025, data limite stabilita dalla Costituzione. Durante questo processo parlamentare, i particolari della legge potrebbero essere discussi, modificati o emendati, anche se la struttura principale della riforma ha ottenuto un ampio sostegno politico.

Direttore Umberto Buzzoni
Direttore Editoriale Avv. Anna Maria Calvano

Dal 1 gennaio 2026 collegamento obbligatorio per Pos e registratori di cassa.

La Legge di Bilancio 2025 ha introdotto nuovi obblighi per i commercianti al dettaglio e attività correlate, stabilendo l’integrazione totale del processo di registrazione delle vendite con quello dei pagamenti elettronici. A partire dal 1° gennaio 2026, i commercianti saranno obbligati a garantire la funzionalità di tutti i dispositivi di pagamento elettronico. I  terminali POS e i software per pagamenti via internet dovranno essere sempre connessi agli strumenti per la registrazione delle vendite. Per implementare questa disposizione, l’Agenzia delle Entrate, con un provvedimento del 31 ottobre 2025, ha elaborato una soluzione che non richiede un collegamento fisico, ma prevede l’uso di un collegamento online specifico che sarà reso disponibile nell’area riservata del sito dell’Agenzia. Questa soluzioni trovata dagli organi competenti consente ai commercianti di evitare spese per l’adeguamento dell’hardware necessarie a un collegamento “fisico” tra i due dispositivi. Il commerciante potrà utilizzare il servizio web “Gestisci Collegamenti” presente sul cassetto fiscale nell’area Fatture e corrispettivi e, potrà collegare i registratori telematici e gli strumenti di pagamento elettronico. Per rendere la procedura più semplice per il commerciante, saranno mostrati i dati relativi agli strumenti di pagamento di cui è titolare, basandosi sulle informazioni fornite all’Agenzia dagli istituti finanziari, come stabilito dall’articolo 22 del Dl n. 124/2019 e le sue modifiche. Il commerciante potrà entrare nel portale con Spid, Cie, Cns oppure utilizzando credenziali fornite dall’Agenzia, o tramite un soggetto terzo abilitato. La registrazione del collegamento tra i dispositivi deve essere svolta una sola volta. La nuova procedura sarà obbligatoria a partire dal 1 gennaio 2026. La registrazione deve avvenire entro 45 giorni dalla data in cui il nuovo servizio online sarà attivo. Il mancato collegamento sarà sanzionato con multe da €1.000 a €4.000.

Direttore Umberto Buzzoni
Direttore Editoriale Avv. Anna Maria Calvano