
Bonus Partite Iva 2025. Ecco alcuni dettagli.

Il Bonus Iscro 2025, conosciuto anche come Indennità Straordinaria di Continuità Reddituale e Operativa, è un’iniziativa pensata per aiutare i professionisti con partita Iva che hanno subito una riduzione significativa delle loro entrate. In pratica, si tratta di un sostegno economico fino a 800 euro, disponibile per un periodo di sei mesi, senza contributi figurativi.  Il richiedente deve essere iscritto alla gestione separata dell’inps e svolgere abitualmente attività autonoma. Non devono però sussistere queste tre condizioni: non deve possedere un trattamento pensionistico diretto; non deve essere coperto da altre forme obbligatorie di previdenza al momento della presentazione della richiesta; non deve ricevere l’Assegno di Inclusione durante l’intero periodo in cui usufruisce dell’indennità ISCRO, altrimenti perde il diritto alla prestazione. Condizione necessaria è che il dipendente deve avere una partita IVA attiva da almeno tre anni, relative all’attività che ha portato all’iscrizione nel sistema di previdenza attuale. Inoltre, deve essere in regola con i pagamenti previdenziali obbligatori. Per ricevere il bonus, il lavoratore deve aver guadagnato – nell’anno prima della richiesta – un reddito da lavoro autonomo che sia sotto il 70% della media dei redditi da lavoro autonomo dei due anni antecedenti all’anno di riferimento. In aggiunta, il proprietario di partita IVA deve aver riportato, nell’anno antecedente alla richiesta, un guadagno che non superi i 12mila euro, calcolato annualmente seguendo la variazione dell’indice ISTAT relativo ai prezzi al consumo per le famiglie di lavoratori e impiegati rispetto all’anno precedente. L’indennità prevista per il 2025 corrisponde al 25% su base semestrale dei redditi medi che sono stati dichiarati dall’autonomo nei due anni che precedono l’anno prima della richiesta. Per il 2025, le domande possono essere presentate dal 16 giugno al 31 ottobre esclusivamente sul sito dell’INPS. Il processo sarà completato entro 30 giorni.

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano

Agenzia delle Entrate: tre risposte sul bonus tredicesima.

L’Agenzia delle Entrate, sul suo sito web, ha messo a disposizione tre risposte che riguardano la questione del “Bonus tredicesima”. Il Bonus Tredicesima rappresenta un’agevolazione fiscale eccezionale introdotta dalla Legge n. 167/2024, rivolta ai lavoratori con figli a carico e un reddito medio-basso. Se non è stato accreditato nella busta paga di dicembre 2024, è possibile ottenerlo compilando la dichiarazione dei redditi nel 2025, utilizzando correttamente il Modello 730 o Redditi. Vediamo chi può fare domanda, quali requisiti sono richiesti e quali passaggi seguire. L’obiettivo è supportare le famiglie con bambini in risposta all’incremento delle spese quotidiane. Questo bonus è stato assegnato a numerosi lavoratori nella busta paga di dicembre 2024, ma può essere recuperato presentando il Modello 730/2025 se non è stato percepito. Sul sito dell’agenzia delle entrate, nella sezione dedicata ai redditi delle persone fisiche 2025, viene riportato quanto segue:” È possibile richiedere il Bonus “tredicesima”, di cui all’articolo 2-bis del decreto-legge del 9 agosto 2024, n. 113, nella dichiarazione dei redditi? Il contribuente che, pur essendo in possesso dei requisiti previsti dalla legge, non abbia richiesto il Bonus al proprio datore di lavoro, può beneficiare del Bonus nella dichiarazione dei redditi (modello 730 o modello REDDITI PF). Il Bonus può essere fruito nella dichiarazione anche da parte dei lavoratori dipendenti che non hanno un sostituto d’imposta (ad esempio dai collaboratori familiari). Per la compilazione della dichiarazione dei redditi (rigo C14 del modello 730/2025 o rigo RC14 del modello REDDITI 2025 PF) i contribuenti possono utilizzare le informazioni contenute nei punti 721 e 726 della CU oppure, se tali punti non sono compilati, le informazioni contenute nelle annotazioni della CU, nonché le altre informazioni relative al rapporto di lavoro. Ho ricevuto dal datore di lavoro il Bonus “tredicesima”, di cui all’articolo 2-bis del decreto-legge del 9 agosto 2024, n. 113, devo compilare l’apposita sezione contenuta nella dichiarazione dei redditi? Il contribuente che presenta la dichiarazione dei redditi (perché obbligato o perché intende fruire di detrazioni e/o crediti), se ha ricevuto il Bonus deve compilare il rigo C14 del modello 730/2025 o il rigo RC14 del modello REDDITI 2025 PF utilizzando le specifiche informazioni contenute nella CU 2025. Se il contribuente deve restituire il Bonus ricevuto, in quanto non spettante, deve inoltre barrare la colonna 7 “Restituzione Bonus per assenza requisiti” del rigo C14 del modello 730 o del rigo RC14 del modello REDDITI PF. Quali informazioni trovo nella dichiarazione dei redditi precompilata in presenza del Bonus “tredicesima”, di cui all’articolo 2-bis del decreto-legge del 9 agosto 2024, n. 113? In caso di erogazione del Bonus da parte del datore di lavoro, la dichiarazione precompilata riporta nel rigo C14 del modello 730/2025 o nel rigo RC14 del modello REDDITI 2025 PF i dati presenti nell’apposita sezione della CU 2025. Qualora, invece, il datore di lavoro non abbia erogato il Bonus e abbia compilato il campo 721 riferito al reddito e il campo 726 riferito ai giorni, il contribuente trova solo uno specifico avviso nel foglio informativo della dichiarazione precompilata che lo avvisa di verificare i requisiti qualora voglia richiedere in dichiarazione il Bonus.

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano

Conto condominiale. Pignoramento e polizza assicurativa.

L’amministratore si occupa della gestione del conto corrente condominiale, sempre nell’interesse della comunità. La normativa prevede che l’amministratore debba aprire un conto intestato esclusivamente al condominio, così da poter ricevere pagamenti dai singoli residenti o da terzi. Inoltre, la legge stabilisce che ogni condomino ha il diritto di richiedere, tramite l’amministratore, di visionare e ottenere una copia della rendicontazione periodica. Questo sottolinea il fatto che l’amministratore ha accesso al conto in modo riservato. Il condominio può visualizzare gli estratti conto solo attraverso l’amministratore e solo nel caso in cui questi non fornisca o si opponga a fornire la documentazione richiesta, un condomino può contattare direttamente la banca per ottenerla. L’amministratore ha la facoltà di utilizzare il conto bancario comune per saldare le spese condominiali senza dover richiedere l’approvazione dell’assemblea ogni volta. Con accesso diretto al conto, l’amministratore è completamente autorizzato a procedere dopo aver ricevuto l’incarico. Oltre ad avvalersi dei metodi bancari tradizionali come i bonifici, l’amministratore ha anche la possibilità di ritirare somme in contante per effettuare pagamenti relativi a beni e servizi del condominio. Infatti, la normativa non obbliga il condominio a ricorrere esclusivamente a sistemi di pagamento rintracciabili. Entro i limiti stabiliti con l’assemblea al momento della nomina, l’amministratore ha la facoltà di prelevare dal conto i fondi necessari per saldare il proprio compenso. Pertanto, l’amministratore non è autorizzato a prelevare somme superiori a quelle approvate dall’assemblea al momento dell’incarico. In caso contrario, se il mandato è formalmente terminato, l’amministratore non può più effettuare operazioni sul conto condominiale, neppure per ottenere il proprio compenso. Nel caso in cui l’amministratore non effettui i pagamenti ai fornitori del condominio, i residenti possono incorrere in due pericoli. Non si tratta soltanto del sequestro dei beni personali. Infatti, coloro che non hanno ancora saldato le spese di amministrazione, sia ordinaria che straordinaria, possono essere obbligati a trasferire gli importi su un conto del creditore che ha intrapreso l’azione legale per recuperare quanto dovuto. Questo processo è noto come “Pignoramento presso terzi delle quote condominiali”. La riforma del 2012 ha imposto ai creditori di procedere innanzitutto contro i condomini inadempienti, ma la Corte ha stabilito che il sequestro delle quote condominiali può essere eseguito anche nei confronti di tutti gli altri. Un’ opzione da considerare è quella di attivare un’assicurazione che paghi le spese per il recupero dei crediti non saldati. Tale assicurazione, stipulata a favore del condominio, sarà utile a coprire tutte le spese che potrebbero essere necessarie per recuperare il credito dai condomini inadempienti, dalle lettere di sollecito fino alle procedure legali (come il ricorso per decreto ingiuntivo, il precetto e il pignoramento).

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano

Legge 104: quando è possibile chiedere l’esenzione del bollo auto?

Sul sito dell’Agenzia delle entrate vi è una sezione dedicata a coloro che usufruiscono delle legge 104. Oggi analizziamo i casi che comportano un esenzione del pagamento del bollo auto. È possibile infatti ottenere l’esenzione dal pagamento del bollo auto per alcune persone che beneficiano della legge 104, rispettando i limiti di cilindrata stabiliti per l’applicazione dell’aliquota IVA ridotta (2. 000 centimetri cubici per le vetture a benzina e 2. 800 centimetri cubici per quelle a diesel o ibride, e una potenza massima di 150 kW se dotate di motore elettrico). L’esenzione è valida sia quando il veicolo è intestato al soggetto con disabilità, sia nel caso in cui l’intestatario sia un familiare a carico fiscalmente. L’ente responsabile per concedere l’esenzione è l’ufficio tributi della regione. Nelle aree nelle quali tali uffici non esistono, il soggetto può contattare l’ufficio territoriale dell’Agenzia delle Entrate. Se una persona disabile è proprietario di diversi mezzi di trasporto, l’esenzione è concessa solamente per uno di questi: quando esibirà i documenti, dovrà indicare la targa del veicolo scelto. Sono esclusi dall’esenzione i veicoli registrati a nome di altre persone, sia pubbliche che private . Per ottenere l’esenzione, il soggetto disabile deve presentare, solo per il primo anno, la documentazione all’ufficio competente (o inviarla tramite raccomandata A/R) come previsto. I documenti devono essere consegnati entro 90 giorni dalla scadenza del termine entro cui sarebbe dovuto avvenire il pagamento. Quando viene concessa, l’esenzione la stessa rimane attiva anche negli anni successivi, senza necessità che la persona interessata riproponga la richiesta o rimandi i documenti. In generale i soggetti per i quali è possibile ottenere l’esenzione del bollo auto sono:
– portatori di disabilità con capacità motorie compromesse o ridotte in modo permanente. In tali situazioni, i mezzi di trasporto devono essere modificati in base alla disabilità fisica (art. 8, comma 1 della L. 449/1997);
– persone con invalidità che presentano gravi limitazioni nel camminare o che subiscono pluriamputazioni (art. 30 comma 7 della L. 388/2000). Per queste circostanze, non è necessario apportare modifiche al veicolo;
– individui con disabilità psichica o mentale così gravi da aver ricevuto l’indennità di accompagnamento (art. 30, comma 7 della L. 388/2000);
–persone sorde (art. 1, comma 2 della L. 381/1970);
– persone cieche (artt. 2, 3 e 4 della L. 138/2001).

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano
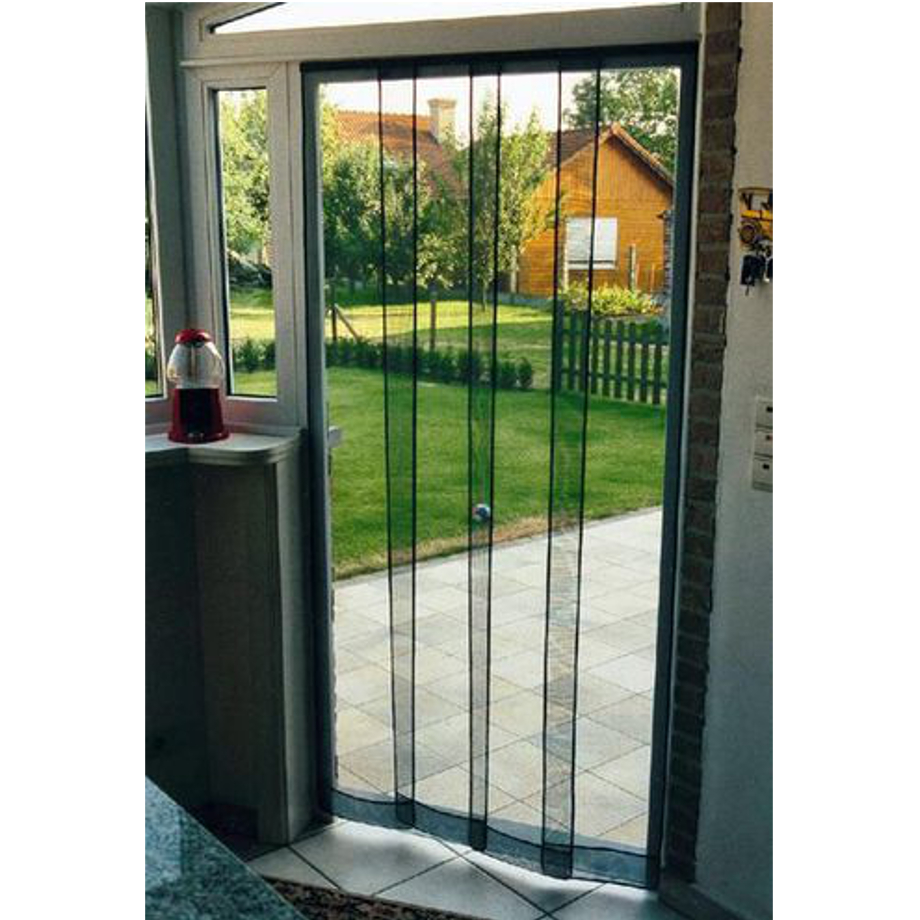
Estate, tempo di zanzariere. Quali scegliere?

È fondamentale garantire una buona circolazione d’aria in casa aprendo le finestre. Durante l’estate, però, c’è il rischio di avere molti insetti indesiderati al proprio interno. Per evitare di dover utilizzare prodotti chimici o rimedi naturali, che possono causare intossicazioni, allergie e vari problemi, oltre a contribuire all’inquinamento, una scelta eccellente è quella di montare le zanzariere. Le zanzariere rappresentano un’ottima soluzione pratica poiché migliorano la qualità degli ambienti in cui viviamo. Oggi, le zanzariere sono adatte ovunque, specialmente nelle aree urbane, poiché non solo impediscono l’ingresso di insetti, ma fungono anche da efficace barriera contro l’inquinamento atmosferico, la polvere nell’aria e il polline primaverile. Esistono diverse tipologie di zanzariere disponibili sul mercato. Le zanzariere sono semplicemente reti molto sottili, di solito realizzate in fibra di vetro e ricoperte di PVC, montate su un telaio in alluminio e collocate su finestre e portefinestre. Ci sono anche zanzariere specifiche per balconi, che permettono di godere comodamente dell’aria aperta. Le zanzariere, inoltre, possono usufruire dell’eco bonus (un beneficio fiscale), purché soddisfino caratteristiche simili a quelle delle schermature solari. Nel momento di scegliere una zanzariera, la prima grande distinzione riguarda il tipo di installazione, che può essere fissa o mobile. La zanzariera fissa possiede un telaio con una struttura stabile e non rimovibile. Questa opzione è ideale per finestre o porte di dimensioni particolari, come i lucernari o per finestre situate al piano terra con grate antifurto. Per tutte le altre circostanze, la soluzione più indicata è senz’altro quella mobile. Tra le varie categorie di zanzariere mobili, quelle plissettate sono caratterizzate da una rete pieghevole a fisarmonica. Le zanzariere anti cimici agiscono come una protezione contro questi insetti indesiderati. Le zanzariere magnetiche hanno una richiesta sempre molto elevata poiché rappresentano la soluzione più efficace contro le zanzare, preservando i muri senza necessità di trapani, fori o chiodi. Inoltre, ci sono zanzariere automatiche (con motore) che si muovono senza sforzo, rendendo l’uso comodissimo poiché non è necessario fare nulla.

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano
Affitto parziale della propria casa e pagamento dell’Imu.

Spesso ci si interroga sulla possibilità di affittare solo una parte della propria casa. La verità è che questa pratica è completamente legale e può essere intrapresa in qualsiasi momento. È necessario fare riferimento a una tipologia di contratto di affitto già esistente e regolato. L’affittuario può prendere residenza nell’immobile ma continua a essere un coinquilino e non si unisce al nucleo familiare del proprietario. In effetti, sul portale ufficiale del governo si afferma: “Le persone che vivono insieme nella stessa casa possono formare due diverse famiglie anagrafiche”. Il proprietario di un immobile non è tenuto a versare l’imu. In seguito a una domanda rivolta al MEF, riguardo a se “Il proprietario di una casa principale che affitta alcune stanze, ha diritto all’esenzione dall’Imu “, il ministero ha risposto: “Anche se solo in parte affittata, la casa principale mantiene la sua natura e, di conseguenza, dal 1° gennaio 2014, può usufruire dell’esenzione dall’Imu prevista per questa situazione”. FAQ n. 12 del 20 gennaio 2016. Analogamente alla normativa vigente e considerando che il Ministero non ha fornito successivamente nuove indicazioni, quanto indicato resta valido anche per la nuova IMU. Ciò implica che se un soggetto affitta parzialmente una sezione della propria abitazione principale, potrà beneficiare dell’esenzione su quell’immobile, a condizione che sia di una categoria catastale non di lusso. C’è un altro elemento da sottolineare.  Chi affitta solo una porzione di un immobile ad uso residenziale può optare per il regime della cedolare secca, che è un’imposta sostitutiva dell’IRPEF. L’Agenzia delle Entrate, nella Circolare n. 26/E/2011, ha specificato che chi sceglie il regime della cedolare secca per una prima locazione parziale è obbligato a seguirlo poi per le locazioni future. Per esempio se consideriamo il caso in cui siano stati firmati diversi contratti di affitto per diverse parti di un’abitazione con studenti universitari, se si opta per la cedolare secca in un contratto, tutti gli altri vengono condizionati.

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano
Novità definitive per il congedo parentale del 2025.

Oggi approfondiamo un tema trattato in precedenza: il congedo parentale nel 2025. Si delineano definitivamente i confini entro cui muoversi quando si decide di usufruire del congedo parentale. Parliamo delle direttive del “Testo unico delle disposizioni legislative in materia di tutela e sostegno della maternità e della paternità”. Secondo quanto riportato nella circolare del 26 maggio 2025, n. 95, i genitori lavoratori subordinati potranno usufruire di un congedo parentale retribuito all’80% per un periodo di tre mesi, valido per i neonati del 2025 e per i casi in cui il congedo obbligatorio di maternità, o in alternativa di paternità, sia concluso dopo il 31 dicembre 2024/2023. La legge di bilancio per l’anno 2025 aveva elevato l’indennità dal 60% all’80% della retribuzione, introducendo un mese aggiuntivo (dal 30% all’80%) rispetto a quanto previsto nel 2024. Per poter beneficiare dei tre mesi con stipendio all’80%, è necessario che:
-il genitore sia un lavoratore subordinato;
-il congedo di maternità o paternità sia finito dopo il 31 dicembre 2023 e 31 dicembre 2024;
-il congedo parentale sia iniziato dal 1° gennaio 2025 in avanti. Quanto detto vale se si usufruisce del congedo entro il sesto anno di vita del bambino (o entro sei anni dall’adozione o affidamento e, in ogni caso, non oltre il raggiungimento della maggiore età). Le due novità principali dunque riguardano il secondo mese di congedo che passa all’80% dello stipendio (precedentemente era al 60%), entro i sei anni di età o entro sei anni dall’arrivo in famiglia in caso di adozione o di affidamento del bambino e il terzo mese, che viene elevato all’80% dello stipendio (in precedenza era al 30%), entro i sei anni di età o entro sei anni dall’arrivo in famiglia in caso di adozione o di affidamento del bambino;

Direttore Umberto Buzzoni
Avv. Anna Maria Calvano







