Affittare un’immobile. Quali spese sono a carico dell’inquilino?

Quali sono le spese a carico del proprietario di un’immobile e quali a carico dell’inquilino? La normativa italiana, attraverso l’articolo 1576 del Codice Civile, afferma chiaramente che il proprietario è responsabile della manutenzione straordinaria dell’immobile, mentre le spese di ordinaria gestione sono a carico dell’inquilino. Tuttavia, i contratti di affitto possono stabilire disposizioni diverse, rendendo essenziale esaminare con cura ogni contratto firmato. Per diminuire le incertezze, sono state realizzate delle tabelle di suddivisione aggiornate, ora arricchite anche dall’apporto fornito dal Ministero delle Infrastrutture, che specificano in modo dettagliato i costi che gravano sull’inquilino e quelli che gravano sul proprietario. Dalla manutenzione dell’ascensore alla verniciatura, dalle piccole riparazioni ai costi per allineamenti normativi, il livello di dettaglio è utile per definire chi è responsabile di cosa, prevenendo malintesi e controversie. Non è sempre facile infatti,  fare la distinzione tra le spese ordinarie e straordinarie. Ci sono così, varie tabelle che descrivono come suddividere le spese condominiali tra conduttore e locatore. La più comune deriva da un accordo stretto nel 2014 tra Confedilizia e i sindacati degli inquilini, ed è stata successivamente aggiornata dal Ministero delle Infrastrutture nel 2017. Queste tabelle specificano quali spese devono essere coperte da chi affitta e quali da chi prende in affitto. Rappresentano uno strumento utile per chiarire quali oneri condominiali spettano all’inquilino e quali no, prevenendo conflitti e facilitando la risoluzione delle controversie. L’affittuario è responsabile per tutte le spese quotidiane relative all’uso dell’immobile, incluse le utenze, le pulizie, la tinteggiatura e le piccole riparazioni. Ecco un breve riassunto:
– La manutenzione delle zone comuni;
– Il funzionamento dell’ascensore e la sua manutenzione ordinaria
– Il funzionamento della caldaia e la sua manutenzione ordinaria
– Le bollette di acqua, elettricità e gas;
– Lo svuotamento delle fosse settiche e dei servizi igienici;
– I servizi comuni

Direttore Umberto Buzzoni
Direttore Editoriale Avv. Anna Maria Calvano
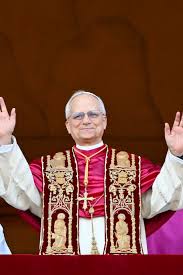
Buon Compleanno Papa Leone XIV!

Sua santità Papa Leone XIV, a nome  del Direttore
della Rivista il Consumatore Umberto Buzzoni
e del Direttore Editoriale Avv. Anna Maria Calvano,
i più sinceri auguri per il suo settantesimo compleanno,
che festeggia in questi giorni, augurandole tanta forza per
il suo arduo e importantissimo compito sempre in ottima salute.

Frodi che riguardano prestiti e mutui sempre più frequenti.

L’operazione è estremamente facile. Attraverso documenti sicuramente falsi, i truffatori riescono a raggirare le istituzioni finanziarie per ottenere prestiti destinati all’acquisto di beni immobili, che in verità, nella maggior parte dei casi, finiscono nelle loro mani. In un recente caso giudiziario,  la guardia di finanza di una località vicina a Milano, ha condotto indagini approfondite che hanno portato all’arresto di vari individui accusati di riciclaggio, frode e falsificazione di sigilli pubblici (è importante notare che falsificare il sigillo di un ente pubblico o l’uso di un sigillo falsificato comporta pene da uno a cinque anni di carcere e multe comprese tra 103 euro e 1. 032 euro). Sono stati rinvenuti un gran numero di documenti falsificati, che spaziano da cedolini e contratti di lavoro fino ai documenti di identità (come codice fiscale, carta d’identità, eccetera).  La frode del finto mutuo si può riassumere in tre passaggi principali: 1) Creazione di finte “procure speciali a vendere” per trasferire l’immobile a un compratore. 2) Presentazione della documentazione fraudolenta relativa alla compravendita agli istituti di credito per ricevere il mutuo. 3) Ottenimento del prestito, che veniva poi fatto sparire su conti esteri.
Tutto eè sempreben pianificato. Il problema ricade purtroppo sui proprietari di case che vedono il loro immobile venduto senza esserne al corrente, coinvolti in processi legali, e sulle banche che hanno erogato i fondi.

Direttore Umberto Buzzoni
Direttore Editoriale Avv. Anna Maria Calvano
Come compilare il quadro Ru nel caso del “Bonus Affitti”.

Nell’ultimo articolo pubblicato abbiamo parlato del “Bonus Affitti” e di come sia importante compilare il quadro Ru nel caso di dichiarazione integrativa.  È importante notare che il modulo RU deve essere redatto dai beneficiari dell’agevolazione, sia che abbiano già utilizzato il credito attraverso il meccanismo della compensazione, sia che non l’abbiano ancora fatto, incluso nei casi di trasferimento a terzi. Nella parte del modulo RU dedicata all’indicazione del credito d’imposta, è possibile compilare solo i righi RU2, RU3, RU5, colonna 3, RU6, RU7, colonne 4 e 5, RU8, RU9, colonna 1, RU10 e RU12. Nel rigo RU5, colonna 3 bisogna indicare  il credito accumulato per i mesi agevolati all’interno del periodo d’imposta che si sta dichiarando.
Successivamente verranno presentati gli utilizzi realizzati (attraverso il modello F24 nel rigo RU5, o come scomputo diretto di pagamenti di vario tipo nel rigo RU7). Nel rigo RU8 si deve inserire l’importo del credito eventualmente restituito, mentre nel rigo RU9 andrà indicato il credito eventualmente trasferito a terzi. Facciamo un esempio. Credito d’imposta ex art. 28 D.L. 34/2020 pari a 1.000 euro, già interamente compensato all’interno del modello f24. Cosa dobbiamo compilare?
RU1: CODICE CREDITO H8
RU5 campo 3: euro 1.000
RU6: euro 1.000
Siccome si tratta di aiuti di stato, bisogna compilare anche il quadro RS. Nel rigo RS401 dovranno essere inserite le seguenti informazioni:
Campo 1 Codice Aiuto: 060;
Campo 12: forma giuridica.
Campo 13: dimensione impresa
Campo 14:  il codice ATECO
Campo 15 settore: codice 1
Campo 17 e campo 29 – importodel credito
Campo 26 tipologia costi: codice 20

Direttore Umberto Buzzoni
Direttore Editoriale Avv. Anna Maria Calvano

Avvisi bonari riguardanti il credito del “Bonus Affitti”. Come comportarsi?

Nel periodo Covid era stata data la possibilità a coloro che avevano subito una perdita significativa sul proprio fatturato di recuperare il costo dell’affitto del proprio locale commerciale sotto forma di credito di imposta da usare in compensazione o da poter cedere. La misura venne chiamata “bonus affitti”. Successivamente però sono arrivati numerosi avvisi bonari che mettevano in evidenza la mancata compilazione del quadro Ru all’interno della dichiarazione dei redditi, proprio con i dati che riguardavano il credito di imposta. Cosa fare in questi casi? E’ importante sottolineare come, anche se il contribuente avesse omesso di indicare nel quadro Ru l’importo del credito lo stesso non può essere perso. Dunque vediamo come fare per sistemare la questione. Ai sensi dell’articolo 122, D.L. n. 34/2020 è possibile che il contribuente abbia ceduto il credito ad altri soggetti o semplicemente lo abbia utilizzato in compensazione nel modello f24. Non indicandolo in dichiarazione, l’Agenzia delle Entrate non ha potuto incrociare i dati ritenendolo indebitamente compensato. A questo punto è necessario redigere una dichiarazione integrativa, inserendo all’interno del quadro Ru tutti i dati richiesti inerenti al bonus affitti. Dopo averla inviata è importante comunicare con l’agenzia delle entrate attraverso il sistema “Civis”, facendo presente che la dichiarazione integrativa è stata inoltrata e che è dunque possibile annullare l’avviso bonario o la cartella di pagamento.

Direttore Umberto Buzzoni
Direttore Editoriale Avv. Anna Maria Calvano
Analizziamo alcuni punti del congedo parentale.

Oggi vogliamo approfondire alcuni punti che riguardano una tematica importante per le famiglie italiane: il congedo parentale. Fino a quando il proprio bambino o bambina non compie 12 anni ciascun genitore può astenersi dal lavoro per un periodo non superiore ai 6 mesi. Nel complesso i due genitori non possono superare i 10 mesi. Per i papà è previsto un incentivo. Se hanno fruito di almeno tre mesi di congedo parentale possono beneficiare di un ulteriore mese e quindi , in totale, possono usufruire di 7 mesi. Una domanda che spesso molti genitori si pongono è quella relativa alla possibilità di fruire del congedo parentale contemporaneamente. Ebbene, la risposta è assolutamente positiva in quanto il congedo può essere preso in contemporanea. Ne l caso di genitore unico (o con affido esclusivo) lo stesso può utilizzare il congedo per un periodo non superiore ai 10 mesi. Nel caso di un handicap grave il periodo di congedo passa dai 6 nesi ai tre anni. Una fattispecie poco conosciuta è quella relativa al ricovero del figlio. Ebbene, nei primi tre anni di vita del bambino i genitori possono richiedere il prolungamento del congedo parentale facoltativo , in assenza di ricovero a tempo pieno presso istituti specializzati. E’ bene ricordare come il congedo parentale non spetti ai genitori disoccupati o sospesi, ai genitori lavoratori domestici, ai genitori lavoratori a domicilio. Nel caso in cui il rapporto di lavoro finisca all’inizio o durante il periodo di utilizzo del congedo, il diritto al congedo cessa lo stesso momento in cui è terminato il rapporto di lavoro. Il congedo spetta solo ai lavoratori dipendenti del settore privato e pubblico. Sono esclusi invece gli autonomi e tutti coloro che sono iscritti alla Gestione Separata. La retribuzione media sulla quale si calcola la percentuale del congedo va determinata in base alla retribuzione del mese precedente l’inizio del periodo di congedo. Essa comprende anche il rateo giornaliero che riguarda la gratifica natalizia o la tredicesima mensilità e comprende anche gli altri premi o mensilità o trattamenti accessori che sono stati eventualmente erogati.

Direttore Umberto Buzzoni
Direttore Editoriale Avv. Anna Maria Calvano

Incidente stradale: cosa succede in caso di fuga o omissione di soccorso?

Tutti i giorni capitano tantissimi incidenti stradali tra urti e situazioni più o meno gravi. In caso di sinistro il comportamento delle parti coinvolte è molto importante. L’articolo 189 del codice della strada detta le linee guida. In caso di incidente infatti colui che l ‘ha causat5o ha l’obbligo di fermarsi e sincerarsi delle condizioni delle persone coinvolte. In caso di danno alle persone deve attivarsi per contattare i soccorsi e le autorità competenti. Inoltre è importante scambiarsi le generalità per procedere poi alla denuncia dell’accaduto. Se si sono verificati solo danni alle cose è importante sottolineare come le parti coinvolte debbano adottare le misure necessarie per evitare intralcio alla circolazione. Infatti in caso di danni alle sole cose i soggetti coinvolti rischiano na sanzione amministrativa per una somma che va da € 302 a € 1.208 se creano disagi alla circolazione. Se ci sono però anche danni alle persone e non si presta soccorso preferendo la fuga scatta il reato di fuga che prevede un reclusione da sei mesi a tre anni e la spensione della patente di guida da uno a tre anni. Quando accade che colui che ha causato l’incidente è scappato le forze dell’ordine procedono a raccogliere informazioni ( tramite testimonianze e video delle telecamere) per risalire al colpevole. Una volta individuato chiedeno di eleggere un domicilio e nominare un avvocato. In una seconda fase il Pubblico Ministero deciderà per l’archiviazione o conclusione delle indagini per dare il via al processo penale. Qual’è la differenza tra reato di fuga e quello di omissione di soccorso? Nel reato di fuga il colpevole cerca di evitare di essere identificato. Nel reato di omissione di soccorso il colpevole non presta soccorso a chi ne ha effettivamente bisogno. In caso di omissione di soccorso le pene sono di reclusione da uno a tre anni e a spensione della patente di guida da uno a cinque anni.

Direttore Umberto Buzzoni
Direttore  Editoriale Avv. Anna Maria Calvano